碳排放核算正在从技术工具变成法律责任的分配机制。企业过去可以按估算口径申报,如今核算边界、数据质量和核查程序一旦进入监管视野,报告义务与处罚后果便有了可追溯的链条。越来越多企业开始重新审视自身排放账本,法律边界由此清晰,合规责任也不再模糊,这正是市场关注的核心所在。
监管思路的变化体现在核算规则与法律义务被放在同一张桌面上。排放单位既要说明排放量如何得出,也要说明谁对数据真实性负责,核算方法不再只是技术选择,而成为责任认定的起点。这个变化让企业无法再把核算交给临时填报,必须把排放账本纳入日常管理。
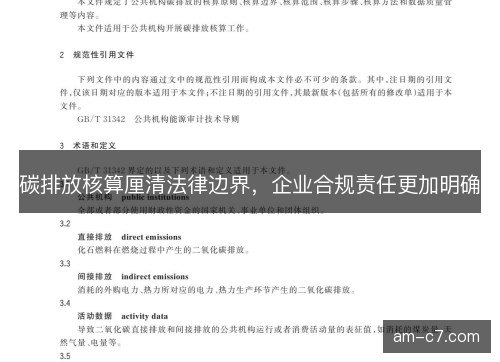
企业落地核算时先要建立排放源清单,把燃烧、工艺、逸散、外购电力和运输等环节逐一识别。c7娱乐直接排放与间接排放的边界需要写进内部制度,价值链排放则按重要性和可获得性分步纳入。活动数据、排放因子和计算过程都要留痕,形成能够被复核的台账,避免口径漂移。
核算边界的选择直接决定法律责任落在谁身上。以运营控制权为边界,实际管理生产设施的企业要对排放数据负责;以股权比例为边界,投资方也可能被纳入报告范围。边界一旦写入制度,就不能在申报时随意调整,否则容易被认定为选择性披露,责任归属随之漂移。
数据质量由此成为合规责任的核心环节。活动数据要有发票、计量记录和运行日志支撑,排放因子要采用适用版本并说明来源,缺失数据不能简单用估算替代。企业需要建立复核机制,让每一吨排放都能追溯到原始凭证,而不是只在报告里给出一个总数,否则误差会被放大为责任风险。
第三方核查不是把责任转移出去,而是把企业自查放到外部校验之下。核查机构关注台账完整性、计算一致性和现场证据,企业则要如实提供资料并解释异常波动。核查意见可以提升数据可信度,却不能替代排放单位的主体责任,签字盖章仍意味着法律承诺,这种分工让核查成为责任链条的一环。
法律后果随之变得具体。虚报、漏报、错报排放数据,可能面对责令改正、罚款、信用惩戒和交易资格限制;情节严重的,相关责任人还可能被追责。企业不能再把碳排放报告当作普通统计报表,它更像一份面向监管和市场的法律文件,内容失实会触发连锁反应,这种压力会传导至内部审批。
内部治理需要把核算责任拆解到岗位和流程。董事会与管理层要确定报告口径和审批权限,法务部门负责识别披露义务与合同条款,财务部门核对凭证与成本,生产和采购部门提供活动数据。只有把职责写清楚,碳排放核算才不会停留在年末突击填报,日常管理才有抓手。
供应链上的责任传导正在加快。核心企业要求供应商提供排放数据和核算说明,采购合同开始写入数据质量、核查配合和违约条款。上游企业若无法给出可信数据,可能失去订单或面临价格折让;核心企业也要防止供应商数据失真带来的披露风险,责任边界因此向交易关系延伸。
融资与市场交易也在读取碳数据。金融机构会把排放核算质量纳入信贷审查和评级模型,碳市场参与者则依赖数据判断履约成本。披露不实不仅影响融资条件,还可能影响交易资格和市场声誉。企业因此需要把碳数据当作与财务报表同等重要的经营信息来管理。
争议解决中,排放数据正成为证据。行政处罚程序会审查企业是否履行报告义务,民事赔偿和合同纠纷也会围绕数据真实性展开。谁掌握完整台账,谁就更容易说明自身已尽到注意义务;缺少原始凭证的一方,往往难以推翻不利认定,举证能力由此成为合规能力的一部分。
国际衔接让核算边界进一步显性化。出口企业面对产品碳足迹要求时,需要说明电力、原材料和运输环节的排放来源,方法不一致会削弱数据互认。谁能在统一口径下稳定提供数据,谁就更容易进入高标准供应链,减少重复核算和额外成本,这也会倒逼国内核算规则细化。
走向已经比较清楚。碳排放核算会从年度报告转向常态监测,监管会从看报告转向比对数据,数字化系统将把生产、能耗、采购和财务信息连接起来。企业越早统一口径、固化流程、保存证据,越能在检查、交易和融资中保持主动,核算能力于是变成组织能力。
边界清晰之后,合规不再是临时应对,而是可以预期的经营规则。企业把排放数据管好,既能降低处罚和诉讼风险,也能在供应链、融资和市场准入中积累信任。碳排放核算厘清的是责任,也是秩序;越早把账本做实,越能把压力转化为长期竞争力,责任明确之后,行动才有稳定的坐标。